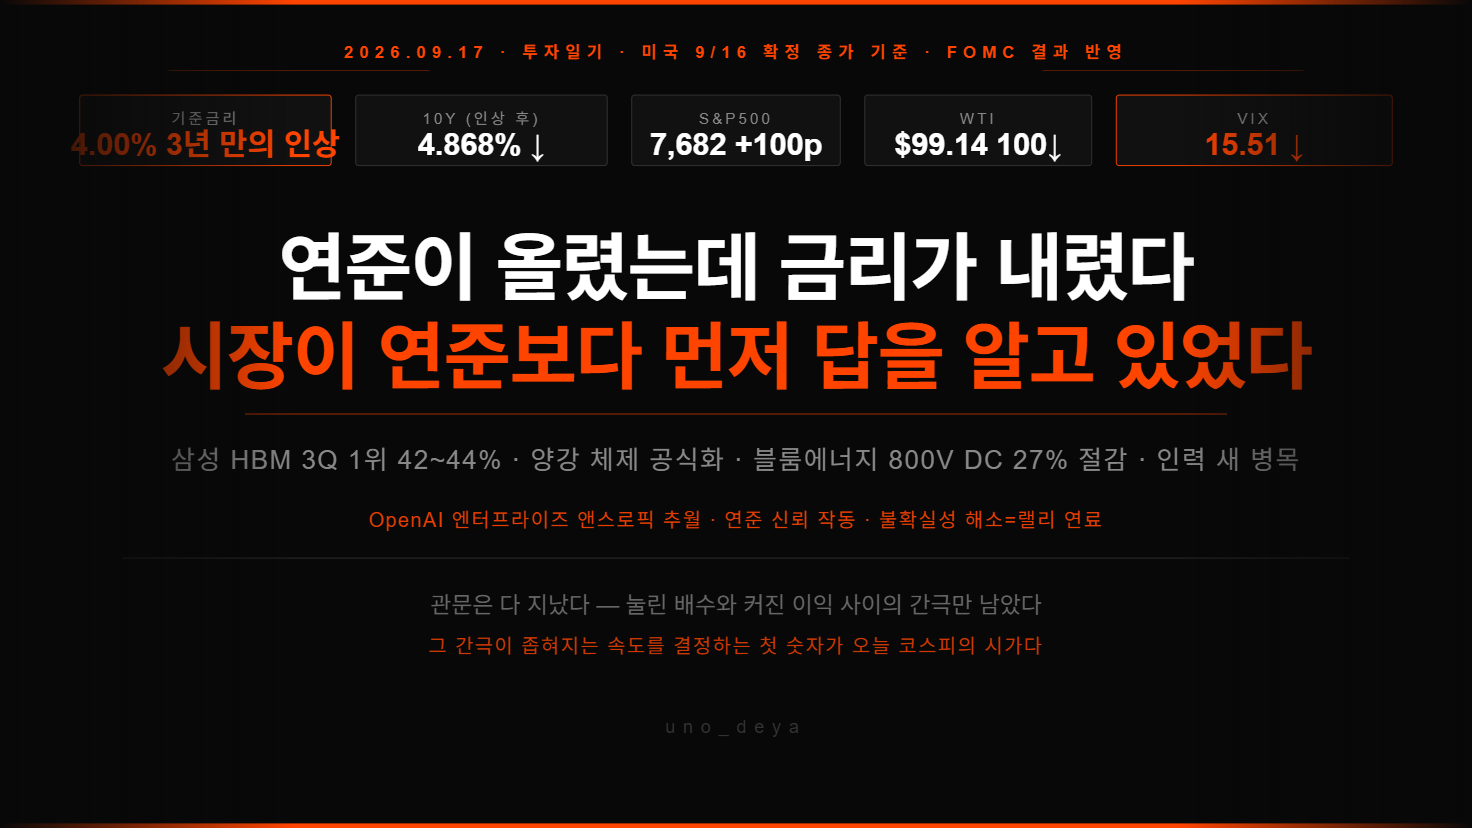
어젯밤 연준이 방아쇠를 당겼다.
3년 만의 기준금리 25bp 인상. 4.00%. 만장일치였다. 점도표는 연말 4.1%로 연내 추가 1회를 시사했고, 워시는 "금융여건이 긴축적이지 않다"는 매파 발언까지 얹었다. 시장이 우려하던 최악의 조합이다. 인상, 추가 인상 예고, 매파 기자회견. 셋 다 나왔다.
그런데 시장의 반응이 교과서를 배신했다.
S&P500 7,682. 전날 7,585에서 100포인트 올랐다. 나스닥 26,516으로 급등. VIX는 17.10에서 15.51로 주저앉았다. 그리고 가장 중요한 숫자 — 10년물 금리가 4.996%에서 4.868%로 떨어졌다. 30년물도 5.364%에서 5.240%로 내려왔다. 연준이 올린 날 시장 금리가 내린 것이다.
이 역설의 답은 두 겹이다. 첫째, 선반영이다. 2년물은 이미 3.9%대에서 인상을 두 번 치른 가격이었다. 발표는 확인이었지 뉴스가 아니었다. 둘째, 더 중요한 쪽 — 채권 시장이 이번 인상을 "인플레를 잡는 인상"으로 읽었다는 것이다. 연준이 움직였으니 장기 인플레 기대는 오히려 내려간다. 금리 인상이 장기 금리를 낮추는 역설. 연준의 신뢰가 작동한다는 증거다.
유가가 그 해석에 힘을 보탰다. WTI 99.14달러. 100달러 아래로 내려왔다. 브렌트 103.61달러. 매파 연준과 유가 하락이 겹치면 다음 달 CPI의 에너지 항목은 반대 방향으로 작용하기 시작한다. 두 달 반 동안 이 브리핑이 추적한 공식 그대로다. 불확실성의 해소는 그 내용이 무엇이든 랠리의 연료가 된다.
같은 날 한국 반도체의 지형이 공식적으로 바뀌었다.
삼성전자 3분기 HBM 시장점유율 1위 달성 전망. 점유율 42~44%, 하이닉스는 40%로 내려온다는 분석이다. 3주 전 Bernstein이 세관 데이터로 포착했던 역전 가능성이 시장 컨센서스가 됐다. 수년간의 하이닉스 독주가 끝나고 진짜 양강 체제가 시작된 것이다.
이걸 하이닉스의 악재로 읽으면 절반만 본 것이다. 두 회사가 1위를 다투는 시장의 전체 크기가 커지고 있다는 게 본질이다. 엔비디아의 2,790억 달러 공급 약정, JP모건의 CAPEX 70% 증가 전망이 그 파이의 크기다. 경쟁은 점유율의 문제고, 성장은 두 회사 모두의 것이다. 다만 연간 매출 전망은 삼성 111조, 하이닉스 66조로 하향 조정됐다. 8월 수출 데이터 반영이다. 원화 강세의 환산 효과와 선적 타이밍이 겹친 숫자라 방향보다 폭을 지켜볼 대목이다.
AI 경쟁 구도에서도 역전이 나왔다. OpenAI가 엔터프라이즈 AI 지출에서 앤스로픽을 2년 반 만에 추월했다. Astra 점유율 13%. AI 경쟁의 무게중심이 모델 성능에서 "누가 더 많이 파는가"로 이동했다는 분석이 정확히 이 장면을 짚었다. 경쟁이 치열할수록 인프라 지출은 커진다. 메모리에는 어느 쪽이 이기든 같은 방향이다.
새로운 병목의 지도가 그려지고 있다.
블룸에너지가 800V DC 직공급으로 1GW 데이터센터 CAPEX를 36억 달러, 27% 절감할 수 있다고 밝혔다. 엔비디아가 2027년부터 전면 채택한다. 가스터빈 납기가 2032년까지 밀리자 가스보일러+스팀터빈 1.2GW 같은 대체 전원까지 등장했다. 전력 병목이 기술 혁신을 강제하고, 그 혁신이 새 수혜주를 만드는 순환이다.
그리고 인력이다. 아시아 반도체 설비투자 1,360억 달러 시대에 인력난이 새 병목으로 떠올랐다. 대만은 구직자 1명당 일자리가 2~12개다. 팹은 돈으로 짓지만 돌리는 건 사람이다. GPU→전력→인력. 병목의 사다리가 한 칸씩 올라갈 때마다 그 단의 해결사가 다음 주도주가 됐다.
코스피는 6,672로 마감했다. FOMC 결과 반영 전 종가다. 어젯밤 미장의 안도 랠리와 유가 100달러 붕괴, 원달러 1,352원. 오늘 국내 장이 이 조합을 어떻게 반영하는지가 관전 포인트다.
한 가지만 묻는다.
연준은 올렸고, 시장 금리는 내렸고, 유가는 100달러 아래로 왔다. 두 달 반의 마지막 관문이 하루 만에 안도로 소화됐다.
7월 4일 7,656에서 시작해 6,023의 공포를 지나 오늘 6,672. 그 사이 이익 전망은 쉬지 않고 올라갔고 배수는 10년 내 하위 1%까지 눌렸다.
관문은 이제 다 지났다. 남은 것은 눌린 배수와 커진 이익 사이의 간극뿐이다. 역사상 이 간극이 좁혀지지 않은 적은 없었다. 문제는 방향이 아니라 속도다. 그 속도를 결정하는 첫 숫자가 오늘 코스피의 시가다.
※ 이 글은 정보 제공 목적이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.