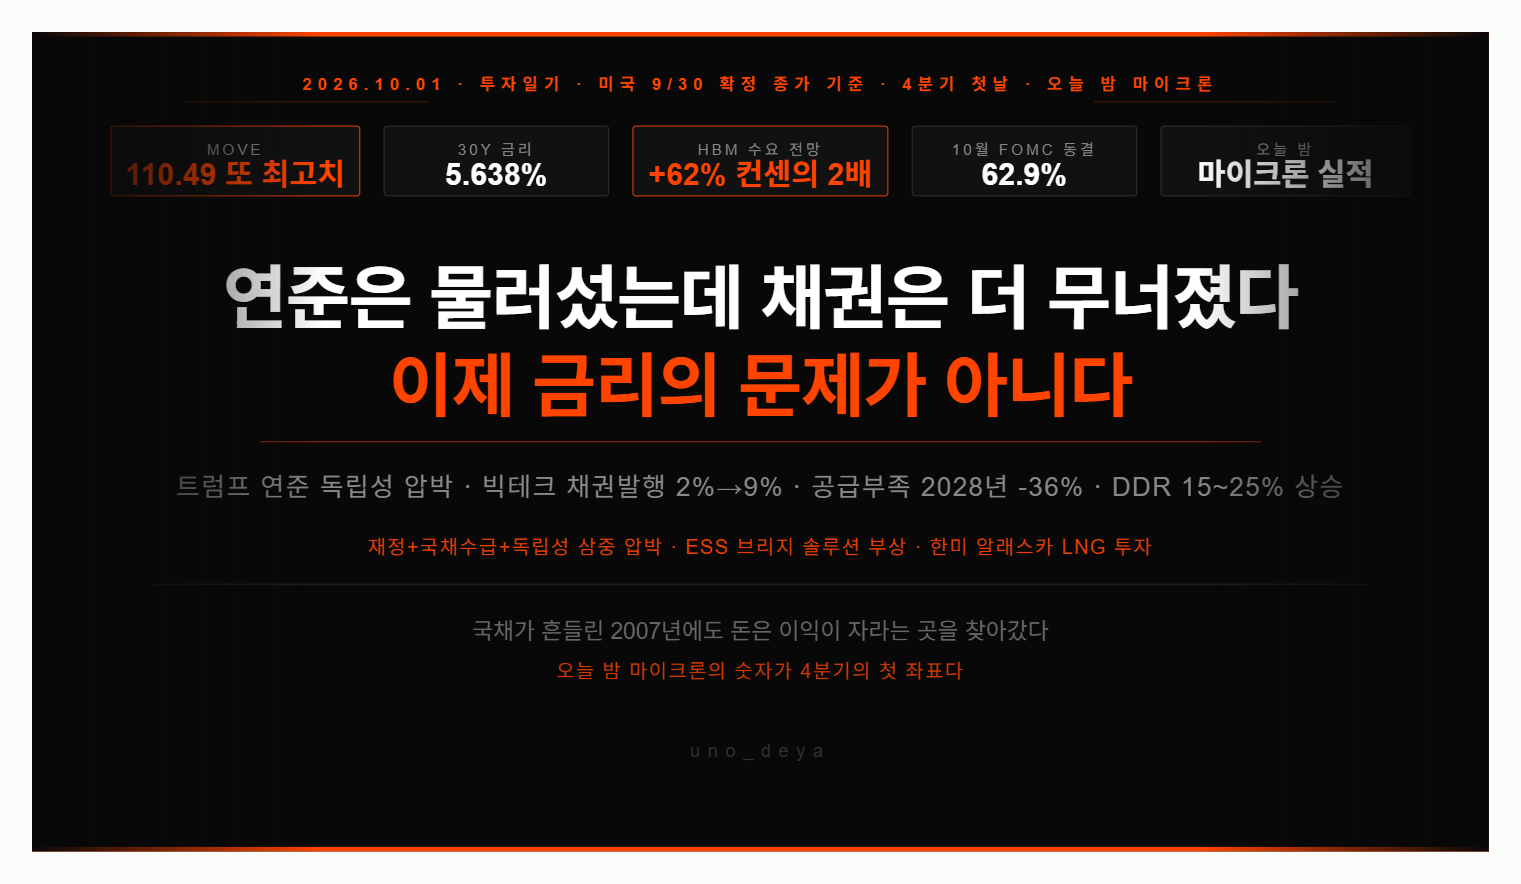
4분기의 첫날, 이상한 조합이 완성됐다.
골드만삭스가 연준 금리 인상 시점을 10월에서 12월로 미뤘다. 10월 FOMC 동결 확률은 49.1%에서 62.9%로 올라왔다. 긴축의 발걸음이 물러선 것이다. 교과서라면 채권이 안도해야 한다.
그런데 채권이 더 무너졌다. 10년물 5.293%. 30년물 5.638%. 사흘 연속 상승이다. MOVE는 110.49로 또 사이클 최고치를 갈아치웠다. 연준이 물러섰는데 금리가 올랐다 — 이 조합이 어제의 진단을 확증한다. 지금 채권을 흔드는 건 통화정책이 아니다. 국채 그 자체의 수급이고, 재정이다.
여기에 기름을 부은 뉴스가 있다. 트럼프의 연준 의장 사임 압박이다. 명분은 연준 본부 리노베이션 예산 초과(25억→35~40억 달러 우려)지만, 시장이 읽는 건 중앙은행 독립성 리스크다. 재정 적자가 금리를 밀어올리는 국면에서 중앙은행의 독립성까지 흔들리면, 장기채가 요구하는 프리미엄은 더 올라간다. 30년물 5.64%에는 그 값이 들어 있다.
구조 변화의 단서도 나왔다. 빅테크의 채권 발행 비중이 전체의 2%에서 9%로 급증했다. AI 인프라 자금을 국채와 같은 시장에서 조달하고 있는 것이다. 국채와 회사채가 같은 돈을 놓고 경쟁하는 시대. 장기금리 5%대는 이 경쟁의 균형 가격일 수 있다. 20년 만의 레벨이고, 레벨과 속도 모두 위험하다는 경고가 나오는 이유다.
그 채권의 공포 반대편에서, 어젯밤 마이크론이 숫자를 냈다.
매출 542.3억 달러. 예상치 510.7억 달러를 30억 달러 이상 상회했다. 전년 동기 대비 +379%. 조정 EPS 33.42달러로 컨센서스(31.61달러)를 넘겼고, 매출총이익률은 87.0%다. 메모리 회사의 마진이 소프트웨어 회사의 영역에 들어섰다. 샌디스크가 목표로 내걸었던 80%를 마이크론은 이미 지나쳤다.
가이던스가 더 세다. 다음 분기 매출 615억 달러(±15억), 예상치 570억을 45억 달러 상회. EPS 가이던스 38.15달러로 컨센서스 35.40달러를 크게 넘겼다. 영업현금흐름은 439.7억 달러로 예상을 95억 달러 웃돌았다. 경영진 코멘트는 한 문장으로 요약된다. "2026년은 사상 최대였고, 2027년은 더 강하다."
사업부 구성도 의미가 있다. 클라우드 메모리 162.8억 + 코어 데이터센터 180억. 매출의 63%가 데이터센터발이다. HBM 수요 +62% 전망, 가격 +121% 전망의 첫 번째 현실 검증은 통과를 넘어 상향으로 끝났다. 어제까지의 전망치들이 오히려 보수적이었을 가능성이 열린 것이다.
발밑의 가격도 같은 방향이다. 4분기 유통채널에서 DDR4/DDR5 전반 15~25% 상승이 예상되고, DRAM 사이클 둔화는 빨라야 2027년 하반기라는 진단이다. 삼성전자는 HBM4 생산이 순조롭고 1c 공정에 진입했다. 마이크론이 적층 문제로 장비 도입을 검토하는 것과 대비되는 지점이다. 업계 전체가 초호황인 가운데 기술 격차의 위쪽에 이익이 더 쌓이는 구조다.
전력 쪽에서는 시차의 해법이 지목됐다. 데이터센터는 1~2년이면 완공되는데 발전소는 5~7년, 송전망은 7~10년 걸린다. 이 시차를 메우는 게 ESS다. 배치에 0.5~2년. AI 전력난의 브리지 솔루션으로 ESS가 부상하고 있다. 국내 2차전지의 ESS 전환 스토리와 직결되는 대목이다. 한국은 알래스카 LNG를 포함한 미국 에너지 프로젝트에 수십억 달러 투자를 계획 중이다. 원전 8기에 이은 한미 에너지 동맹의 두 번째 축이다.
한 가지만 묻는다.
연준이 물러선 날 채권이 더 무너졌다. 범인은 금리 정책이 아니라 재정과 국채 수급, 그리고 흔들리는 독립성이라는 게 분명해졌다.
그 공포의 한복판에서 마이크론은 +379% 성장과 87% 마진, 그리고 "내년은 더 강하다"는 가이던스를 내놨다.
4분기의 대결 구도가 첫날에 완성됐다. 5.6%의 30년물과 87%의 메모리 마진. 국채의 공포와 실적의 증명. 3분기 내내 이 대결에서 이긴 쪽은 실적이었다. 4분기의 첫 라운드, 오늘 밤 마이크론의 주가 반응이 그 연장전의 첫 스코어다.
※ 이 글은 정보 제공 목적이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.