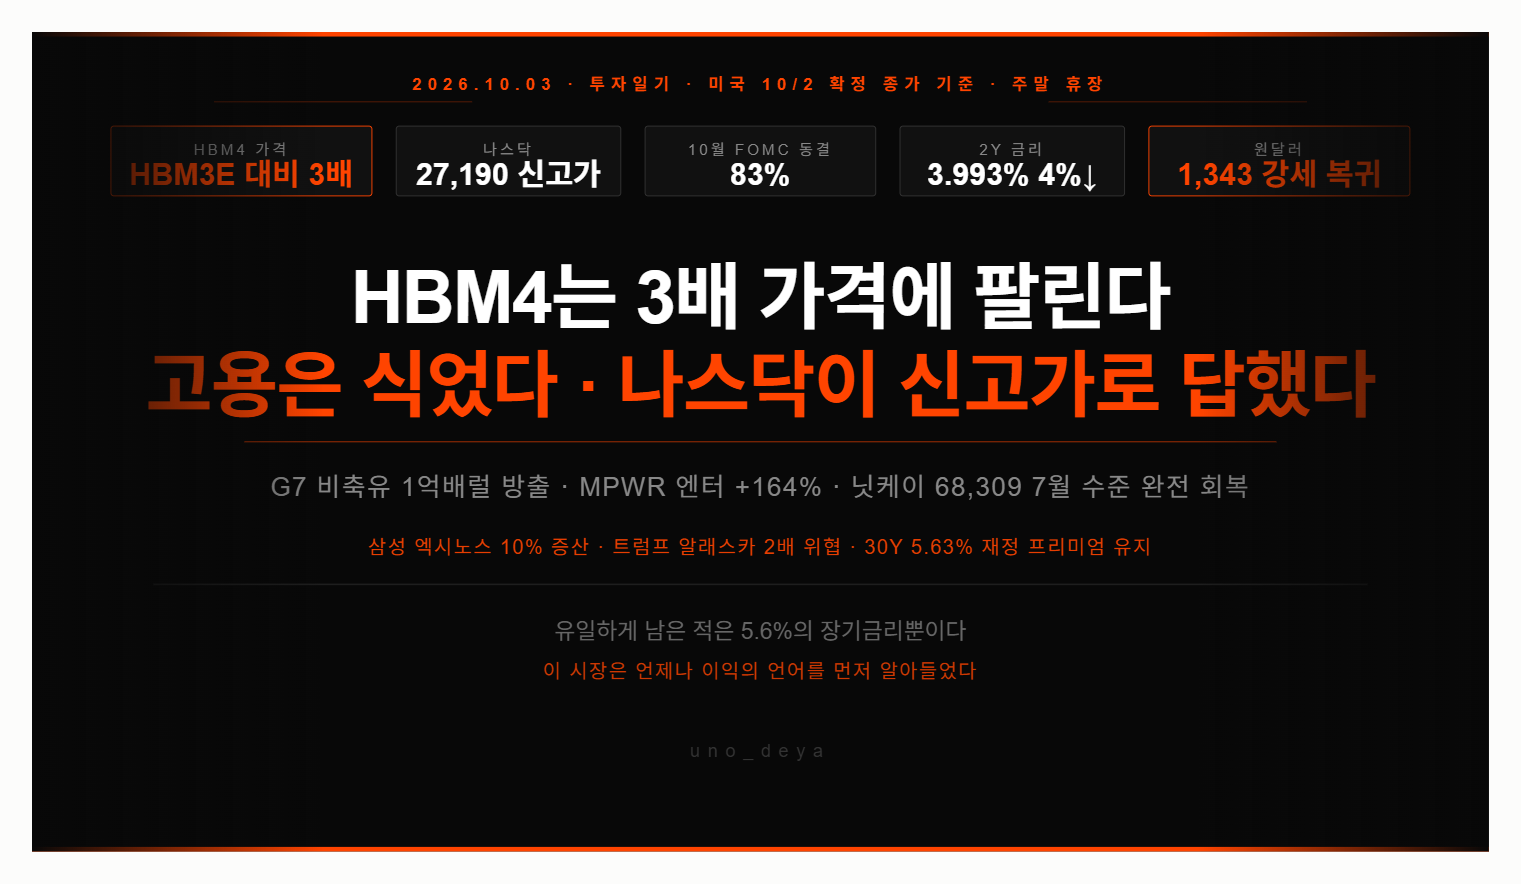
4분기 첫 라운드의 스코어가 나왔다.
미 고용 둔화 지표에 금리 인상 완화 전망이 급부상했다. 10월 FOMC 동결 확률 83%. 나스닥 +1.2%, 27,190으로 신고가권이다. S&P500 7,722. VIX 15.31. 2년물이 3.993%로 4% 아래로 내려왔다. 마이크론의 +379% 실적 다음 날 고용 냉각까지 겹치며, "국채의 공포 vs 실적의 증명" 대결의 첫 판은 실적이 가져갔다.
다만 채권의 구조를 정확히 봐야 한다. 2년물은 내렸는데 10년물 5.277%, 30년물 5.630%는 높게 버티고 있다. MOVE 107.29. 단기물은 연준의 끝을 반영하고, 장기물은 재정의 프리미엄을 유지하는 그림이다. 긴축의 시대는 끝나가는데 국채 공급의 시대는 이제 시작이라는, 커브가 가팔라지는 전환이다. 주식에는 단기금리 하락이 먼저 호재로 작동했다.
그리고 메모리에서 결정적인 가격표가 나왔다.
삼성전자가 HBM4 내년 공급가격으로 HBM3E 대비 3배, 1Gb당 4달러대 중후반을 제시했다. 이달 중 가격협상 마무리 수순이다. 트렌드포스의 "+121%" 전망이 보수적이었다는 게 일주일 만에 확인됐다. 두 배를 넘어 세 배다.
이 숫자의 의미를 풀어보면 이렇다. HBM4는 베이스 다이부터 로직 공정이 들어가는 사실상 반맞춤형 제품이다. 범용 메모리의 가격표가 아니라 파운드리의 가격표에 가까워지는 것이다. 사이클 소멸론의 가격 버전이다. 그리고 협상이 "이달 중 마무리"라는 건, 내년 실적 추정치가 이 가격을 반영해 다시 쓰여야 한다는 뜻이다. 엑시노스 2700 물량 10% 증산까지 겹치며 삼성의 메모리·비메모리 양 날개가 함께 움직이고 있다.
AI 인프라 체인에서는 수혜의 다음 칸이 확인됐다. GPU 증가 → 광인터커넥트 확대 → 전력반도체 수요 증가. MPWR의 엔터프라이즈 데이터 부문 매출이 전년 대비 +164.3%다. SW 대비 HW 상대강도도 낙폭의 절반을 회복했다. 돈은 여전히 서비스가 아니라 인프라 쪽에서 벌리고 있다.
유가 전선에서는 전면전이 시작됐다.
브렌트가 102.70달러로 다시 100을 넘었다. 이에 맞서 G7이 향후 4개월간 최대 1억 배럴의 비축 원유·디젤을 방출한다. IEA 조율이다. 트럼프는 디젤 수출 금지를 시행하지 않기로 했다. 공급 측 대응이 총동원되는 모양새다. 수요가 아니라 공급으로 유가를 때려잡겠다는 전략이 국제 공조 단계로 올라섰다.
한국에는 압박이 하나 날아왔다. 트럼프가 "알래스카 파이프라인 사업에 서명하지 않으면 2배로 부과하겠다"고 위협했다. 수십억 달러 투자 계획이 보도된 지 이틀 만의 가격 인상 요구다. 한미 에너지 동맹의 청구서가 커지고 있다. 관세·방위비에 이어 에너지까지, 미국의 요구 목록이 길어지는 건 4분기 한국 시장의 상수다.
북한 변수도 적어둔다. 동해상 미상 발사체 발사와 중부전선 추가 배치. 원달러는 1,343원으로 오히려 강세 복귀했다. 시장은 소음으로 분류했다.
닛케이는 68,309로 급반등하며 7월 초 수준을 완전히 회복했다. 금은 4,172달러로 안정. 지정학 프리미엄의 청산과 재정 프리미엄의 유지가 금 가격 안에서 줄다리기 중이다.
한 가지만 묻는다.
HBM4는 세 배 가격에 팔리고, 고용은 식어 연준의 손을 묶었고, 나스닥은 신고가를 찍었다. 유일하게 남은 적은 5.6%의 장기금리뿐이다.
그런데 그 장기금리조차 G7의 유가 방출과 고용 냉각 앞에서 정점의 냄새를 풍기기 시작했다.
다음 주 국내 장이 열리면, 시장은 석 달 치 뉴스 중 무엇을 먼저 가격에 넣는가. 3배짜리 HBM4 가격표인가, 5.6%의 금리인가. 7월부터의 역사가 답을 암시한다 — 이 시장은 언제나 이익의 언어를 먼저 알아들었다.
※ 이 글은 정보 제공 목적이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.