연휴를 지나는 사이, 시장의 모순이 하나 더 쌓였다.
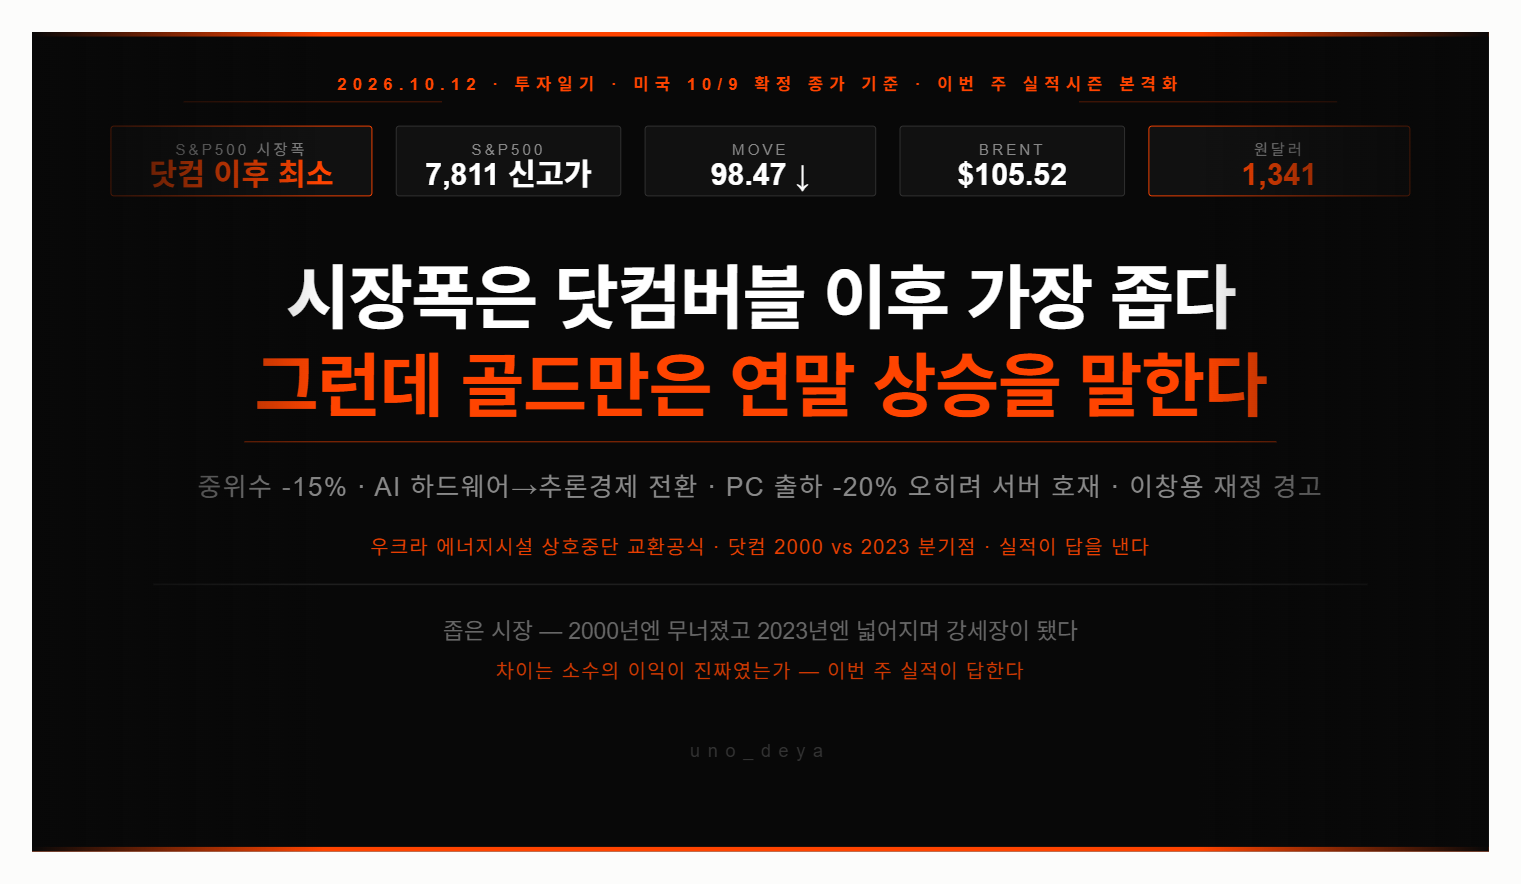
S&P500 7,811. 신고가권이다. 나스닥 27,366. 닛케이는 69,030으로 사상 최고치 행진 중이다. 그런데 같은 시장의 속을 들여다보면 그림이 다르다. S&P500의 시장폭(breadth)이 닷컴버블 이후 가장 좁다. 중위수 주식은 고점 대비 15% 이상 빠져 있다. 지수는 오르는데 절반의 주식은 약세장에 있는 것이다.
이 괴리의 정체는 익숙하다. 금리다. 10년물 5.244%, 30년물 5.600%. 장기금리가 5%대에 버티는 동안, 이익이 금리를 이기는 소수(AI 인프라)만 오르고 나머지는 눌린다. 9월 말부터 확인해온 분화가 지수 전체의 구조가 됐다. "고금리 환경에서는 확실한 성장처에만 자금이 집중된다"는 진단 그대로다.
그런데 골드만삭스는 연말 상승 전망을 유지했다. 좁은 시장폭은 보통 경고 신호로 읽히지만, 골드만의 논리는 반대쪽에 있다. 눌려 있는 중위수 주식들이 금리 정점 확인과 함께 따라붙으면, 지수의 다음 구간은 쏠림의 해소로 올라간다는 것이다. MOVE가 110에서 98.47로 내려온 게 그 전제의 첫 증거다. 채권 변동성의 정점이 지나가고 있다.
골드만은 더 큰 전환도 짚었다.
AI 투자 트렌드가 하드웨어에서 응용·추론 경제로 전환 중이며, 시장은 다음 AI 이야기를 찾고 있다는 분석이다. 이걸 하드웨어의 끝으로 읽으면 성급하다. 추론 경제가 커진다는 건 모델을 돌리는 비용, 즉 추론용 인프라의 수요가 커진다는 뜻이기도 하다. 학습은 한 번이지만 추론은 매일이다. KV-캐시가 eSSD 수요를 끌어올리고, HBM4가 3배 가격에 팔리는 이유가 바로 추론의 시대이기 때문이다.
같은 맥락에서 역설적인 뉴스 하나. 3분기 글로벌 PC 출하량 -20%, 아이폰 오더컷. 소비자 디바이스가 식고 있다. 그런데 이게 데이터센터 관련주엔 호재로 작용할 수 있다는 분석이다. 논리는 간단하다 — 메모리 캐파는 한정돼 있고, 모바일·PC향 물량이 줄면 그 캐파가 서버·HBM으로 돌려진다. 수요처 간 쟁탈전에서 데이터센터가 이기고 있다는 신호이지, 메모리 전체의 약세 신호가 아니다.
이번 주부터 3분기 실적시즌이 시작된다. 마이크론의 +379%가 예고편이었다면 본편이 열리는 것이다. 좁아진 시장폭 위에서 치러지는 실적시즌은 변동성이 크다. 서프라이즈엔 크게 오르고 미스엔 크게 깨진다. AMD의 -6%와 엔비디아의 +8.7%를 가른 그 심판 기준이 전 종목에 적용되는 3주가 시작된다.
유가 전선에서는 휴전의 교환 조건이 테이블에 올랐다.
트럼프 행정부가 우크라이나의 러시아 정유시설 타격 중단을 압박했다. 무기 조달 체계(PURL) 중단 경고까지 걸었다. 젤렌스키는 조건을 달아 응답했다 — 러시아가 에너지 인프라 공격을 멈추면 정유시설 타격을 중단할 준비가 돼 있다. 에너지 시설 상호 타격 중단이라는 교환 공식이 모습을 드러낸 것이다.
이 공식이 성사되면 디젤발 공급 차질이 풀린다. G7의 1억 배럴 방출과 겹치면 유가의 공급 측 압력이 이중으로 해소된다. 다만 현재 가격은 아직 반대쪽에 있다. 브렌트 105.52달러. 다시 105를 넘었다. 이란 외무가 사우디-예멘 중재 의사를 밝히는 등 중동의 긴장 완화 신호에도, 러시아발 디젤 부족이 유가를 붙들고 있다. 휴전 교환의 성사 여부가 4분기 유가, 나아가 금리의 최대 변수다.
국내에서는 경청할 경고가 하나 나왔다. 이창용 전 한은 총재가 반도체 슈퍼사이클의 일시적 이익에 취한 장기 재정 확대는 위험하다고 지적했다. 미국의 재정발 금리 급등을 눈앞에서 보고 있는 시점이라 울림이 다르다. 반도체 호황의 세수는 사이클의 선물이지 구조적 수입이 아니라는 것. 기업에게도 국가에게도 같은 원칙이 적용된다.
원달러는 1,341원. 연휴 중에도 원화 강세가 유지됐다. 의무공개매수제도·주가누르기 방지법 국회 청원도 진행 중이다. 지배구조 개선의 다음 단계가 입법 영역에서 움직이고 있다.
한 가지만 묻는다.
지수는 신고가인데 중위수 주식은 -15%다. 닷컴버블 이후 가장 좁은 시장. 역사는 이 지점에서 두 번 갈렸다 — 2000년에는 좁은 시장이 무너지며 끝났고, 2023년에는 넓어지며 강세장이 연장됐다.
차이는 하나였다. 소수의 이익이 진짜였는가.
이번 주 실적시즌이 그 답을 내기 시작한다. 마이크론이 먼저 보여준 87% 마진이 예외가 아니라 표준이라면, 좁은 시장은 무너질 자리가 아니라 넓어질 출발선이다. 당신은 어느 쪽에 베팅하는가.
※ 이 글은 정보 제공 목적이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.