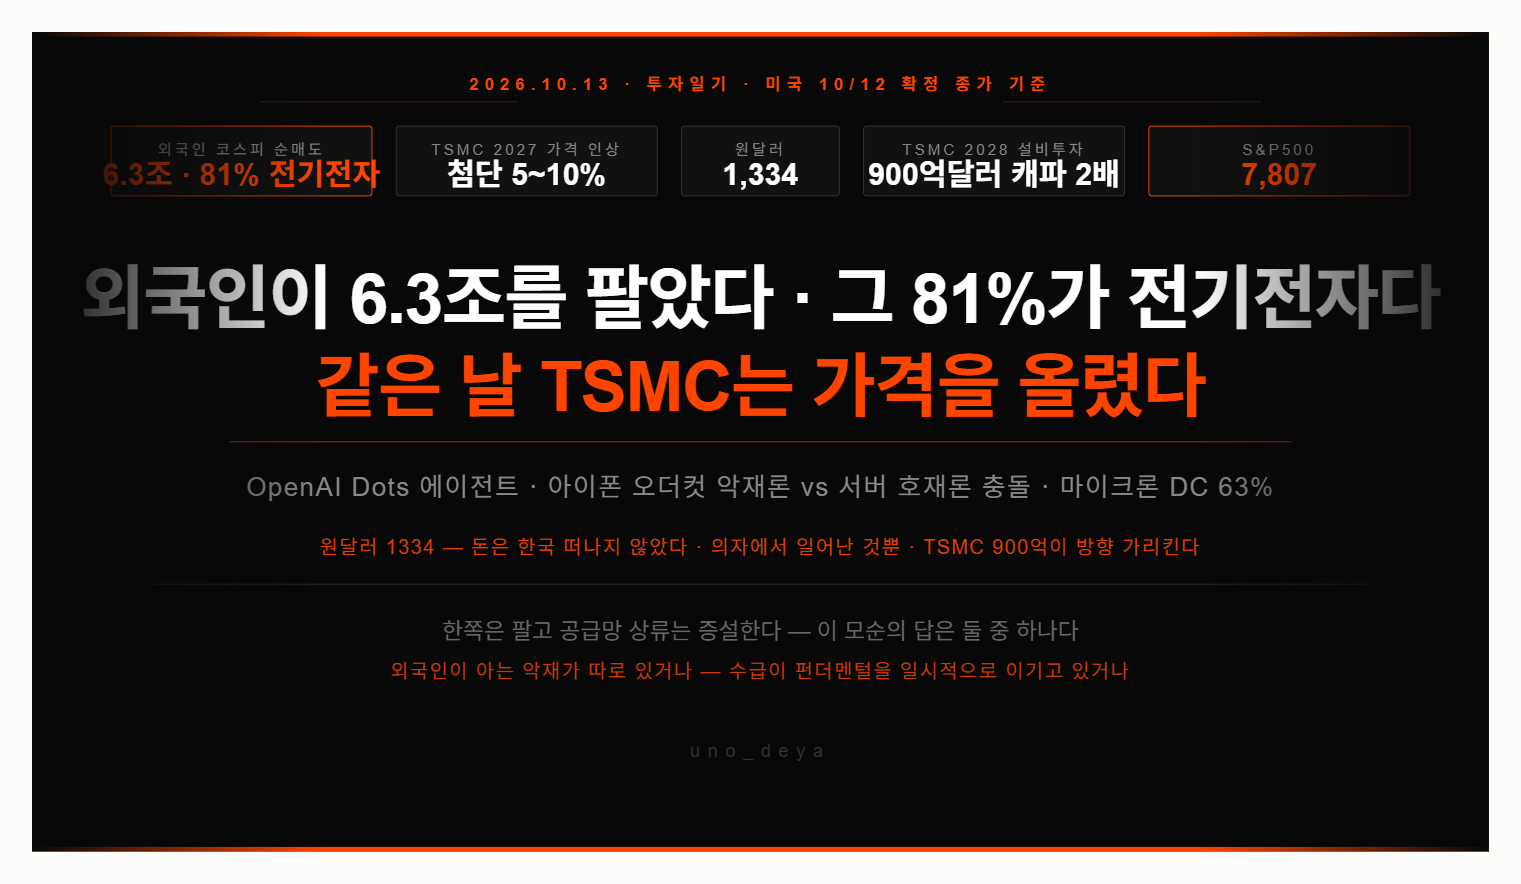
국장만 유독 약한 이유가 숫자로 나왔다.
외국인 코스피 순매도 6조 3천억원. 그 81%가 전기전자에 집중됐다. 미국은 신고가권(S&P500 7,807)이고 닛케이는 69,000대인데 한국만 눌리는 구조의 정체다. 아이폰 오더컷 뉴스가 애플 밸류체인과 메모리 수요 우려로 번역되며 전기전자가 매도의 표적이 됐다. 양도세 이슈까지 겹친 연말 수급이다.
같은 뉴스의 해석이 하루 만에 충돌하고 있다는 점이 흥미롭다. 어제의 해석은 "PC·모바일이 식으면 캐파가 서버로 돌려진다"는 호재론이었다. 오늘의 해석은 "메모리 수요 파괴 신호"라는 악재론이다. 둘 중 어느 쪽이 맞는지는 이미 데이터가 답해놨다. 마이크론 매출의 63%가 데이터센터발이었고, 모바일·클라이언트는 131억 달러로 부수입이 된 지 오래다. 아이폰이 메모리 시장의 주인이던 시대의 문법으로 지금의 메모리를 읽으면 틀린다. 다만 수급은 문법이 아니라 심리로 움직인다. 외국인 순매수 전환 시점이 상승장의 열쇠라는 진단이 나오는 이유다.
그리고 그 매도의 한복판에서, 파운드리의 제왕이 반대 증언을 내놨다.
TSMC의 날이었다.
3분기 실적 프리뷰 — 2nm 램프업으로 매출 +18% 급증 전망, BofA 목표주가 상향. 2027년 초 가격 인상 — 첨단공정 5~10%, 성숙공정 3~5%. 설비투자 — 2026~28년 연평균 +20% 증가, 2028년 900억 달러 규모로 7nm 이하 캐파 두 배 확대. 트랜지스터 밀도는 삼성·인텔 대비 30~60% 우위다.
이 숫자들은 어제 골드만의 "AI 투자가 하드웨어에서 응용으로 전환 중"이라는 분석에 대한 실물의 반박이다. 전환 중이라는 하드웨어의 대장이 3년치 CAPEX를 20%씩 늘리고 가격까지 올린다. 하드웨어의 시대가 끝나는 게 아니라, 응용의 시대가 하드웨어 위에 얹히는 것이다. TSMC가 가격을 올리면 그 인상분은 AMD GPU +10%처럼 칩 가격으로 전가되고, 칩 가격 인상은 메모리의 가격 협상력을 함께 끌어올린다. 외국인이 한국 전기전자를 파는 날, 대만 파운드리는 슈퍼사이클의 연장을 선언한 셈이다.
응용 쪽에서는 에이전트 시대가 본격화됐다. OpenAI가 개인화 AI 에이전트 'Dots'를 출시했다. 업무 방식과 패턴을 학습하는 상시 도우미다. 미국 VC USV는 종목 선정부터 매매·관리까지 자동화하는 AI 투자 에이전트를 베타 테스트 중이다. 버티컬별 에이전트 서비스의 등장이 가속된다는 전망이다. 에이전트는 상시 구동이다. 챗봇이 질문받을 때만 돌았다면 에이전트는 24시간 추론한다. 추론 경제의 인프라 청구서가 한 단계 더 커지는 구조다.
가격과 지표를 확인한다.
원달러 1,334원. 외국인이 6조를 파는데 원화는 연중 최저 수준까지 강해졌다. 이 모순이 중요하다. 주식을 판 돈이 나가지 않고 있거나, 경상수지와 수출 달러가 매도 금액을 압도하고 있다는 뜻이다. 자금의 완전한 이탈이라면 환율이 먼저 무너졌어야 한다. 환율은 이탈이 아니라고 말하고 있다.
브렌트 106.01달러. 유가가 계속 높다. 우크라이나 휴전 교환(정유시설↔에너지 인프라 타격 중단)의 성사 전까지는 이 레벨이 유지될 가능성이 높다. 10년물 5.240%, 30년물 5.598%. 금리는 고원에서 횡보 중이다. VIX 15.22. 미국의 공포는 낮다.
국내 전력·에너지 인프라주는 외국인 매도의 유탄을 맞았다. 두산에너빌 71,100원, 한국전력 28,450원. 실적과 수주의 방향은 그대로인데 수급이 가격을 눌렀다. 좁은 시장폭의 한국판이다.
한 가지만 묻는다.
외국인은 한국 전기전자를 6.3조 팔았다. 같은 날 TSMC는 캐파를 두 배로 늘리고 가격을 올리겠다고 했다. 한쪽은 팔고, 공급망의 상류는 증설한다.
이 모순의 답은 둘 중 하나다. 외국인이 아는 악재가 따로 있거나, 수급이 펀더멘털을 일시적으로 이기고 있거나.
환율 1,334원이 힌트다. 돈은 한국을 떠나지 않았다. 의자에서 일어났을 뿐이다. 다시 앉을 때 어느 의자를 고를지 — TSMC의 900억 달러가 그 답의 방향을 가리키고 있지 않은가.
※ 이 글은 정보 제공 목적이며, 특정 종목에 대한 매수·매도 추천이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.